Nhà đầu tư thực sự đang mua gì khi mua một doanh nghiệp bất động sản?
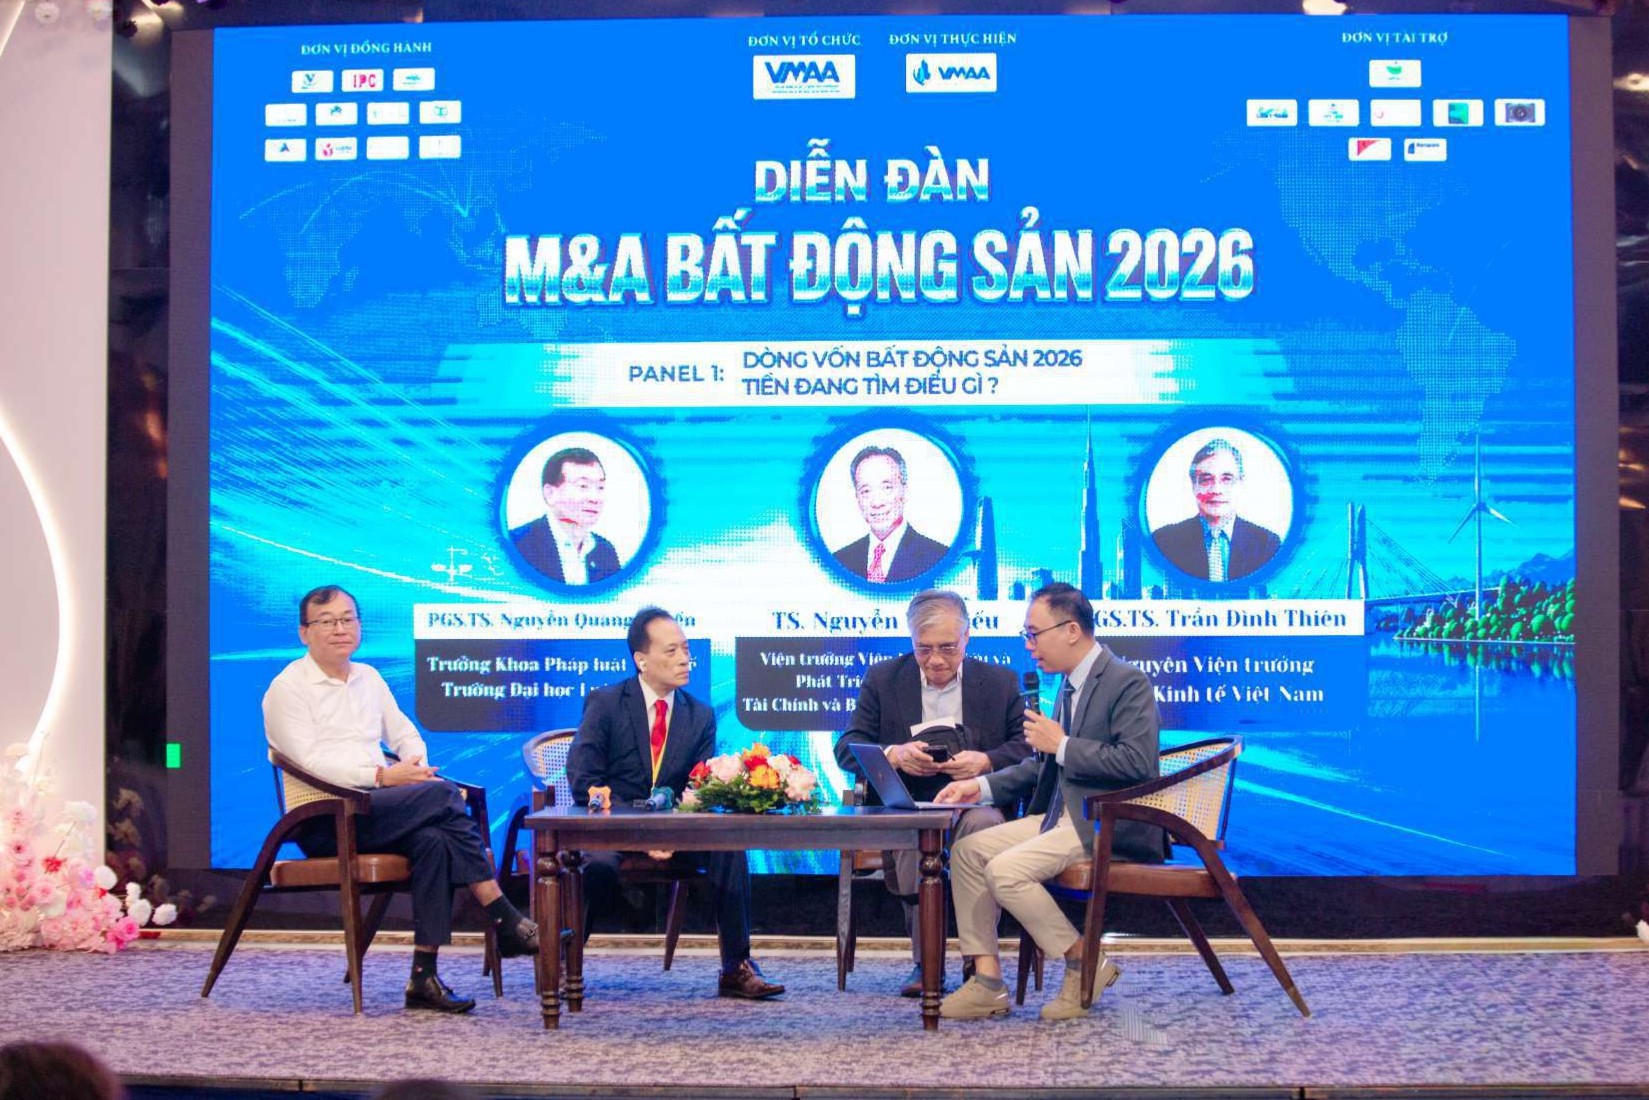
Tại DIỄN ĐÀN M&A BẤT ĐỘNG SẢN 2026, trong phiên thảo luận về M&A doanh nghiệp, có một câu hỏi được đặt ra khá trực diện: “Khi nhà đầu tư mua một doanh nghiệp bất động sản, họ thực sự đang mua điều gì?”
Đây là một câu hỏi tưởng như đơn giản, nhưng lại chạm đúng vào bản chất của rất nhiều thương vụ M&A.
Bởi một doanh nghiệp bất động sản có thể sở hữu rất nhiều thứ: dự án, quỹ đất, pháp nhân, thương hiệu, đội ngũ, quyền phát triển, hợp đồng, giấy phép, và cả một lịch sử nghĩa vụ đi kèm… Nhưng không phải tất cả những gì nằm trong doanh nghiệp đều chuyển hóa thành giá trị mà nhà đầu tư sẵn sàng trả tiền để sở hữu.
Ở góc độ giao dịch, nhà đầu tư thường phải nhìn sâu hơn vào một loạt câu hỏi:
• Tài sản thực sự là gì?
• Quyền kiểm soát đến đâu?
• Còn bao nhiêu vốn phải bỏ thêm?
• Doanh nghiệp có khả năng tạo dòng tiền như thế nào?
• Dự án có thể tiếp tục phát triển với tốc độ nào?
• Và nếu cần thoái vốn, phương án ra sao?
Vì vậy, một dự án được giới thiệu với giá trị 3.000 tỷ đồng chưa thể tự động đồng nghĩa với việc doanh nghiệp sở hữu dự án đó có giá trị 3.000 tỷ đồng.
Sau con số 3.000 tỷ ấy còn có thể là ngân hàng, thuế, nghĩa vụ đất đai, công nợ, chi phí hoàn thiện, chi phí vốn và phần vốn mà nhà đầu tư mới phải tiếp tục đưa vào. Đó mới là phần cần được bóc tách khi nhìn vào giá trị thực của một thương vụ.
Một điểm rất quan trọng trong M&A bất động sản là:
Nhà đầu tư không chỉ mua những gì doanh nghiệp đang có. Họ đang mua quyền và khả năng tạo ra giá trị trong tương lai.
Chính vì vậy, giá trị của một doanh nghiệp không thể chỉ được nhìn từ tổng tài sản hay tổng chi phí đã bỏ ra trong quá khứ.
Một dự án lớn nhưng triển khai chậm, cần thêm rất nhiều vốn hoặc còn nhiều nghĩa vụ chưa xử lý có thể bị chiết khấu đáng kể.
Ngược lại, một đối tác mới tham gia với nguồn vốn, năng lực quản trị, năng lực phát triển dự án, thương hiệu hoặc tốc độ triển khai tốt hơn có thể làm cho giá trị của phần sở hữu còn lại của cổ đông cũ tăng lên, dù tỷ lệ sở hữu của họ giảm xuống.
Đó cũng là lý do M&A không nhất thiết phải được nhìn đơn giản theo câu chuyện: “Bán bao nhiêu phần trăm với giá bao nhiêu?”
Mà cần nhìn rộng hơn:
• Chuyển giao quyền gì?
• Nhận lại nguồn lực gì?
• Còn phải đầu tư thêm bao nhiêu?
• Ai chịu trách nhiệm cho phần nghĩa vụ còn lại?
• Và sau giao dịch, giá trị doanh nghiệp có khả năng tăng lên như thế nào?
Ở thời điểm hiện tại, khi dòng vốn M&A bất động sản ngày càng có xu hướng chọn lọc, những yếu tố như pháp lý, khả năng triển khai, cấu trúc tài chính và khả năng tạo dòng tiền ngày càng có vai trò quan trọng trong quyết định đầu tư.
Vì vậy, trước khi đưa ra một mức giá, có lẽ câu hỏi quan trọng hơn không phải là: “Doanh nghiệp đã bỏ ra bao nhiêu?”
Mà là: “Từ hôm nay, doanh nghiệp còn phải bỏ bao nhiêu nguồn lực để tạo ra giá trị?”
Đây là khác biệt rất lớn giữa giá trị kỳ vọng của bên bán và giá trị mà bên mua có thể thực sự định giá và giao dịch.
Và cũng từ đó, một thương vụ M&A tốt không bắt đầu bằng việc cố bảo vệ một mức giá.
Nó bắt đầu bằng việc xác định đúng tài sản, đúng nghĩa vụ, đúng nguồn lực cần bổ sung và đúng giá trị có thể tạo ra trong tương lai.
HẢI HIẾU HẠ
Tư vấn & Kết nối M&A Bất động sản
📍 Số 65, đường Thanh Liệt, phường Thanh Liệt, Hà Nội
🌐 haihieuha.vn
📞 0963 132 178
✉️ info@haihieuha.vn
CÔNG TY TNHH HẢI HIẾU HẠ
Trụ sở chính: Số 65, đường Thanh Liệt, phường Thanh Liệt, thành phố Hà Nội, Việt Nam
Hotline: 0963 132 178
Email: info@haihieuha.vn
Website: haihieuha.vn
Facebook: M&A Bất động sản Việt Nam
Zalo: Hải Hiếu Hạ x Đối tác